Durante décadas, o advogado que atuava sozinho viveu um limbo: ou faturava como pessoa física, pagando imposto pela tabela mais pesada, ou arrumava um sócio de conveniência só para poder abrir uma sociedade. A sociedade unipessoal de advocacia acabou com essa ginástica. Desde que a Lei 13.247/2016 alterou o Estatuto da Advocacia, quem advoga sozinho pode ter empresa própria, com CNPJ, benefícios fiscais e nome no mercado, sem depender de ninguém.
Mais de dez anos depois, ela virou o formato padrão de quem leva a advocacia solo a sério. E ainda assim as dúvidas se repetem em todo grupo de advogados: vale a pena sair da pessoa física? Quanto se paga de imposto? Como se registra? Pode contratar funcionário? Pode mudar depois?
Este guia responde tudo em sequência: o que é a sociedade unipessoal de advocacia, o que muda no bolso, o passo a passo do registro, os erros que mais atrasam quem está abrindo a sua e os custos de manter a estrutura de pé.
O que é a sociedade unipessoal de advocacia
A sociedade unipessoal de advocacia é o tipo societário criado para o advogado que atua sem sócios. Ela está prevista no Estatuto da Advocacia (Lei 8.906/1994), com a redação dada pela Lei 13.247/2016, e funciona como uma sociedade de advogados comum, só que com um único titular.
Na prática, ela dá ao advogado solo o mesmo pacote institucional de uma banca: registro no conselho seccional da OAB, CNPJ, contabilidade própria, possibilidade de contratar empregados e de emitir nota fiscal como pessoa jurídica. O titular responde pela sociedade, e a responsabilidade subsidiária e ilimitada pelos danos causados aos clientes segue as regras da advocacia, que valem para qualquer formato.
Três detalhes de identidade merecem atenção desde já:
- O nome é regulado. A razão social deve conter o nome do titular, completo ou parcial, com a expressão “Sociedade Individual de Advocacia” (a grafia adotada pelo próprio Estatuto). Nada de nomes fantasia desvinculados do advogado;
- O registro é na OAB, não na Junta Comercial. Sociedade de advogados é registrada no conselho seccional da OAB do estado da sede. É um rito próprio, diferente do de qualquer outra empresa;
- Um titular por sociedade, uma sociedade por titular. O advogado não pode integrar, ao mesmo tempo, mais de uma sociedade de advogados com sede na mesma área de atuação do conselho seccional.
Um cuidado com a confusão de nomes: existe também a “sociedade limitada unipessoal” (SLU) do direito empresarial comum, criada pela Lei da Liberdade Econômica para qualquer atividade. Advogado não usa essa: a advocacia tem regime próprio, e o caminho correto é a sociedade unipessoal de advocacia registrada na OAB. Quem pesquisa “sociedade limitada unipessoal” para advogar está olhando para a porta errada, ainda que parecida.
Atenção: advocacia não pode ser exercida por empresa comum. Nada de abrir LTDA na Junta Comercial com CNAE (o código oficial de atividade econômica da empresa) genérico de “consultoria” para faturar honorários: além de irregular perante a OAB, o arranjo cria risco tributário e disciplinar. O formato certo existe e é acessível.
Antes dos números, o contexto que explica a corrida para o formato: a advocacia brasileira é majoritariamente solo ou de bancas muito pequenas, e durante décadas esse contingente inteiro pagou imposto de pessoa física por falta de veículo próprio. A sociedade unipessoal de advocacia chegou como correção histórica, e a adesão em massa desde 2016 conta a história: quando a estrutura certa existe, o mercado migra.
O que muda no bolso: pessoa física × sociedade unipessoal
A motivação número um para constituir a sociedade unipessoal de advocacia é tributária, e aqui vale explicar a lógica sem prometer milagre, porque o resultado depende do faturamento e das despesas de cada um.
Como pessoa física, os honorários entram na tabela progressiva do IRPF, que chega a 27,5%, mais a contribuição ao INSS como contribuinte individual. O carnê-leão, o recolhimento mensal obrigatório do IRPF sobre honorários recebidos de pessoas físicas, não perdoa: a partir de faixas modestas de faturamento, mais de um quarto do honorário vai embora antes de qualquer despesa.
Como sociedade unipessoal, a porta que se abre é o Simples Nacional, regime simplificado da Lei Complementar 123/2006 que a advocacia pode adotar desde 2014. Nele, a sociedade recolhe uma guia unificada calculada sobre o faturamento, começando em 4,5% na primeira faixa do anexo aplicável à advocacia (a contribuição patronal ao INSS, nesse anexo, é paga à parte). A alíquota efetiva, que é o percentual que de fato incide sobre a receita total depois do desconto previsto na fórmula do regime, cresce aos poucos conforme o faturamento. Além do Simples existe o lucro presumido, em que o fisco presume que uma fração fixa da receita de serviços é lucro e tributa sobre ela; o lucro real fica fora desta comparação por ser exceção rara em banca solo.
| Cenário | Como os honorários são tributados | Para quem tende a fazer sentido |
|---|---|---|
| Pessoa física (autônomo) | Tabela progressiva do IRPF (até 27,5%) + INSS | Faturamento baixo ou advocacia como renda complementar |
| Sociedade unipessoal no Simples | Guia unificada sobre a receita, a partir de 4,5% | A maior parte dos advogados solo com faturamento regular |
| Sociedade unipessoal no lucro presumido | Tributos federais sobre a fração da receita presumida como lucro + ISS | Faturamentos maiores, acima do teto do Simples ou em situações específicas |
A comparação honesta exige contador com os seus números na mesa: pró-labore (o “salário” formal que o titular retira da sociedade, tributado na pessoa física), despesas dedutíveis, ISS (Imposto Sobre Serviços, o tributo municipal sobre honorários) e faixa de receita mudam o resultado. Mas a regra de bolso do mercado é conhecida: a partir de alguns milhares de reais de honorários mensais recorrentes, a pessoa jurídica costuma vencer com folga. Num faturamento ilustrativo de R$ 10 mil mensais, a distância entre a faixa alta do IRPF e a alíquota efetiva do Simples pode passar de R$ 2 mil por mês, e a conta exata é trabalho do contador.
Há ainda os efeitos não tributários, que muitos descobrem depois: CNPJ recebe de empresas sem a burocracia da retenção de autônomo, participa de credenciamentos que exigem pessoa jurídica e contrata estagiário e secretária no próprio nome. E separa as finanças do escritório das finanças da casa, primeiro passo de qualquer gestão financeira séria na advocacia.
Passo a passo para constituir a sua
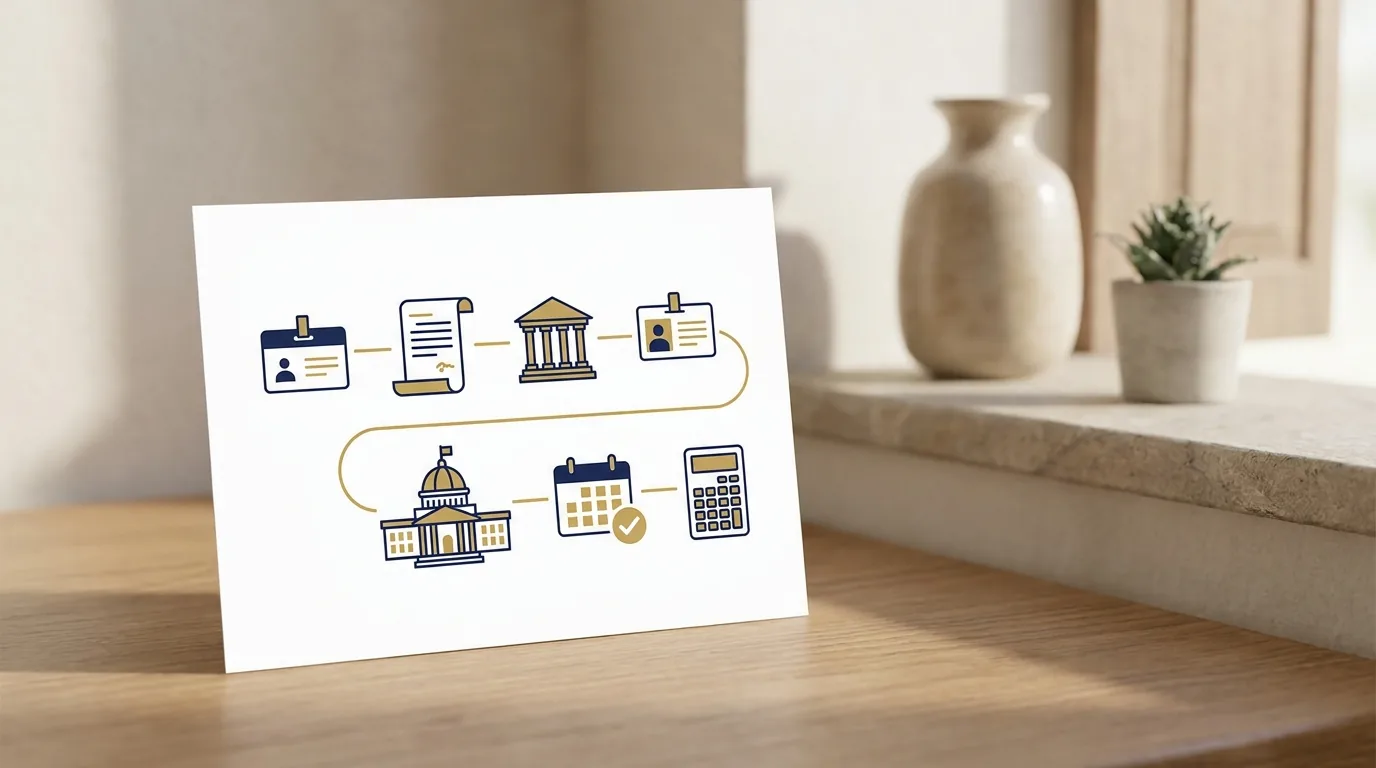
O processo é mais simples do que parece, e boa parte dos atrasos vem de erros evitáveis de documentação. O caminho típico:
- Defina nome e sede. Razão social com o seu nome mais “Sociedade Individual de Advocacia”, e endereço da sede (muitas seccionais aceitam endereço residencial ou escritório virtual, conforme regras locais);
- Redija o ato constitutivo. É o documento que cria a sociedade: qualificação do titular, objeto (exercício da advocacia), capital, sede, regras de administração. Modelos são um começo, mas cláusulas mal copiadas são a maior causa de exigência;
- Protocole no conselho seccional da OAB do estado da sede, com as taxas e os documentos exigidos. O registro é analisado e, aprovado o pedido, a sociedade passa a existir juridicamente;
- Obtenha o CNPJ na Receita Federal, com o ato registrado na OAB;
- Inscreva a sociedade no município para o ISS e a emissão de nota fiscal de serviços;
- Faça a opção pelo Simples Nacional dentro do prazo, se essa for a escolha do regime (a opção tem janelas: no início das atividades, o prazo conta da inscrição; depois, só na virada do ano);
- Contrate a contabilidade. Pessoa jurídica tem obrigações mensais, e o contador entra no custo fixo do formato desde o primeiro dia.
O prazo total varia conforme a seccional e a prefeitura, mas quem chega com documentação limpa costuma resolver o essencial em poucas semanas.
Erros que mais atrasam o registro: razão social fora do padrão exigido; ato constitutivo com cláusulas de sociedade empresária comum (copiadas de modelo de LTDA); objeto social diferente de advocacia; pendências do titular na OAB; e a perda da janela de opção pelo Simples, que empurra o benefício fiscal para o ano seguinte.
Uma dúvida frequente de quem está no meio do caminho: dá para manter alguns clientes na pessoa física e outros na sociedade? Tecnicamente os regimes coexistem durante a transição, mas a convivência prolongada é armadilha dupla: complica a contabilidade (dois regimes, duas apurações) e dilui a vantagem fiscal que motivou a estrutura. A prática recomendada é a migração completa em prazo curto, com os contratos antigos sendo formalmente aditados para a sociedade e os novos já nascendo nela. Transição é ponte, não endereço.
Depois de aberta: custos, rotina e crescimento
Manter a sociedade unipessoal de advocacia custa pouco perto do que ela devolve, mas custa: honorários do contador, taxas anuais, ISS e as obrigações acessórias (as declarações e informes periódicos ao fisco) que o contador administra. Some a anuidade da própria sociedade na OAB, além da pessoal do titular.
A rotina muda em detalhes que valem hábito: emitir nota para cada honorário, definir um pró-labore realista, não misturar conta pessoal com conta da sociedade e manter a documentação societária em dia. Sociedade tratada como “CNPJ de gaveta”, com finanças misturadas, joga fora parte da organização que justificou a abertura.
E o crescimento? A sociedade unipessoal acompanha as viradas da carreira: se amanhã surgir um sócio, o formato se transforma em sociedade de advogados pluripessoal por alteração do ato, sem recomeçar do zero. O contrário também vale, e o sócio que sai de uma banca pode constituir a sua unipessoal em seguida. As fases dessa jornada estão no guia de como abrir um escritório de advocacia.
Os erros pós-abertura merecem a mesma atenção que os do registro, porque são eles que anulam os ganhos da estrutura:
| Erro pós-abertura | Consequência | Prevenção |
|---|---|---|
| Misturar conta pessoal e da sociedade | Contabilidade suja, risco fiscal e perda da organização que justificou o CNPJ | Conta PJ desde o dia um, pró-labore definido |
| Receber honorários “por fora” na pessoa física | Carnê-leão de volta, e com risco de questionamento | Todo honorário novo entra pela sociedade, com nota |
| Esquecer as obrigações acessórias | Multas por declarações em atraso | Contador com rotina e calendário compartilhado |
| Deixar o ato constitutivo desatualizado | Endereço e dados defasados travam certidões e alterações | Revisão anual junto com o fechamento contábil |
| Ignorar o planejamento do pró-labore | INSS e IRPF mal dimensionados | Simulação anual com o contador |
Nada dessa lista exige talento: exige rotina. A sociedade unipessoal de advocacia bem administrada consome poucas horas por mês e devolve organização, imposto menor e imagem profissional; a mal administrada devolve dor de cabeça em dobro.
Um último ponto que quase ninguém conecta: a sociedade unipessoal também é uma peça de posicionamento. CNPJ, nota fiscal e razão social transmitem a clientes e empresas a mensagem de operação estruturada, e estrutura percebida sustenta honorário. É o mesmo raciocínio da presença digital: profissionalismo visível converte, como detalhamos no guia sobre marketing jurídico. De nada adianta a melhor estrutura societária se o mercado não encontra o seu escritório.
Para dimensionar a decisão no tempo: a sociedade unipessoal de advocacia é reversível e evolutiva, o que reduz o peso psicológico da escolha. Se a carreira mudar (concurso, emprego CLT, pausa), a sociedade pode ser encerrada ou mantida em operação mínima conforme a estratégia; se a banca crescer, ela se transforma em sociedade plural sem refazer a história. O único caminho realmente caro é o da inércia mal calculada: anos de carnê-leão cheio por adiamento, ou um CNPJ aberto cedo demais consumindo taxas sem receita que o justifique.
Por isso a decisão certa é datada, não eterna: com os números de hoje, qual estrutura paga menos e organiza melhor? Reveja a resposta a cada virada de exercício, com o contador, em quinze minutos. A sociedade unipessoal de advocacia existe para servir à carreira, e não o contrário.
Perguntas frequentes sobre sociedade unipessoal de advocacia
Qual a diferença entre sociedade unipessoal de advocacia e SLU?
A sociedade unipessoal de advocacia é o formato próprio da advocacia, previsto no Estatuto da OAB e registrado no conselho seccional. A SLU (sociedade limitada unipessoal) é figura do direito empresarial comum, registrada na Junta Comercial, e não serve para o exercício da advocacia. Advogado solo usa a primeira.
Advogado com sociedade unipessoal pode entrar no Simples Nacional?
Pode. A advocacia é admitida no Simples desde 2014, e essa é uma das principais vantagens do formato: alíquota inicial de 4,5% sobre a receita na primeira faixa, contra até 27,5% da tabela progressiva da pessoa física. A opção tem prazos: logo após a inscrição, no início das atividades, ou na virada de cada ano.
Quanto custa abrir uma sociedade unipessoal de advocacia?
Os custos diretos incluem as taxas de registro na seccional da OAB, eventuais taxas municipais e os honorários de quem redige o ato e faz a contabilidade. O total varia por estado, mas é modesto perto da economia tributária anual que o formato costuma gerar para quem tem faturamento regular.
A sociedade unipessoal pode contratar funcionários e estagiários?
Pode. Como pessoa jurídica regular, ela contrata secretária, estagiários e até advogados empregados, com as obrigações trabalhistas correspondentes. É o mesmo regime de contratação de qualquer sociedade de advogados.
Posso transformar a unipessoal em sociedade com sócios depois?
Sim. A entrada de um sócio se resolve com alteração do ato constitutivo registrada na OAB, transformando a unipessoal em sociedade de advogados pluripessoal, sem precisar encerrar o CNPJ e começar de novo. O caminho inverso também existe.
Continuo respondendo pessoalmente pelos meus atos como advogado?
Sim. A responsabilidade profissional do advogado perante o cliente e a OAB não desaparece com o CNPJ: o titular responde de forma subsidiária e ilimitada pelos danos causados no exercício da advocacia. A sociedade organiza a atividade e o tributo; a ética continua pessoal.
A sociedade unipessoal de advocacia tirou o advogado solo do improviso: CNPJ próprio, imposto civilizado e imagem de operação estruturada, sem sócio de fachada. Se o seu faturamento já é regular, a conversa com o contador está atrasada. E quando a estrutura estiver de pé, o próximo passo é fazer o mercado encontrá-la: a JuriDigital cuida dessa parte.